


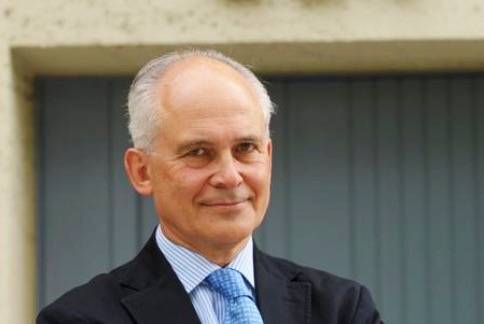
Por Alberto Blanco, profesor del Máster de Bolsa y Mercados Financieros del IEB.
El primer semestre de 2026 ha vuelto a demostrar que los mercados pueden permanecer fuertes incluso con un mundo cada vez más difícil de interpretar. Los inversores han tenido que absorber el conflicto con Irán, el riesgo recurrente de disrupción en el estrecho de Ormuz, oscilaciones en el precio del crudo y una oleada de grandes salidas a Bolsa. Y, sin embargo, la renta variable se ha mantenido en máximos o cerca de ellos. Esa resiliencia es real. ¿Lo es también la fragilidad que late por debajo?
Irán y Ormuz han importado, pero no lo suficiente
La crisis con Irán ha sido la principal variable geopolítica del semestre porque ha puesto sobre la mesa algo que los mercados siguen temiendo más que la propia guerra: un shock de oferta. El estrecho de Ormuz es uno de esos lugares donde la geopolítica puede convertirse rápidamente en inflación, tipos de interés al alza y presión sobre los márgenes empresariales. Cada escalada en el conflicto ha empujado a los inversores hacia posiciones defensivas pero cada paso atrás desde el precipicio ha devuelto con rapidez el apetito por el riesgo. Los recortes del mercado han sido interpretados como señal de entrada y no de cambio de tendencia.
Ese patrón resulta revelador. Los mercados no están ignorando la geopolítica; simplemente la están tratando como un episodio de volatilidad, no como un cambio de escenario. Hasta ahora, los inversores y los mercados han concluido que el conflicto en el Golfo es serio, pero no lo bastante como para desmontar la narrativa alcista dominante, construida sobre crecimiento, liquidez y el nuevo “súperdriver”: la inteligencia artificial.
El petróleo es la verdadera palanca del mercado
Si Irán ha sido el titular, el petróleo ha sido el mecanismo. Las bruscas oscilaciones del Brent durante la primera mitad del año han importado menos como historia energética que como prueba de cuánto deterioro macro puede seguir absorbiendo la renta variable. Un petróleo alto implica elevado riesgo inflacionista, un contexto más exigente para los tipos y mayor presión sobre los márgenes de muchos sectores de la economía.
Mientras el crudo siga siendo “coyunturalmente” volátil pero permanezca “estructuralmente” contenido, los mercados podrán convivir con ello. Si se instala en niveles altos durante más tiempo, no podrán. Por eso el petróleo es la variable decisiva para la segunda mitad de 2026. Es el vínculo más claro entre geopolítica y valoraciones, y una de las pocas fuerzas capaces de obligar al mercado a un reajuste general del apetito por el riesgo…
…
Tribuna completa publicada en el monográfico Análisis Económicos, Financieros y Jurídicos del IEB.
Estás en Inicio » Actualidad » Blog » La fortaleza de las bolsas plantea una pregunta incómoda: ya no es por qué suben sino ¿hasta cuándo?