


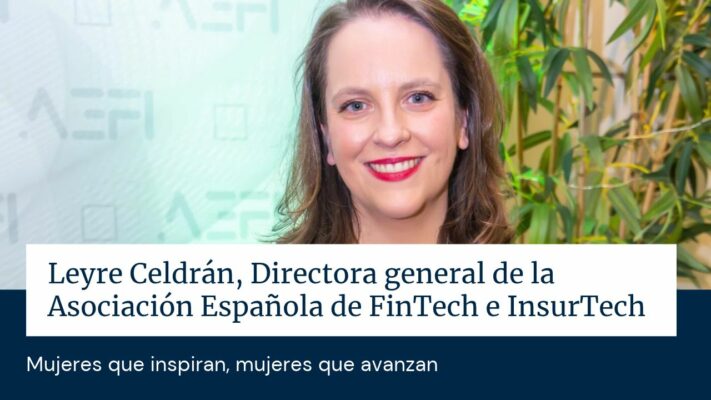
Mujeres que inspiran, mujeres que avanzan.
Con motivo del Día de la Educación Financiera, y bajo el lema de este año, “Ahorra, Invierte, Avanza”, desde IEB queremos poner el foco en el talento y el liderazgo femenino en el ámbito financiero.
A través de una serie de entrevistas a mujeres directivas y profesionales referentes del sector, queremos acercar sus trayectorias, experiencias y aprendizajes a todas aquellas mujeres que están construyendo su futuro profesional porque conocer historias de mujeres que han abierto camino, han asumido retos y han llegado a posiciones de liderazgo puede ser también una forma de inspirar a otras a dar el siguiente paso.
Ahorra, invierte, avanza. Y encuentra en otras mujeres la inspiración para hacerlo.
Entrevista a Leyre Celdrán, Directora general de la Asociación Española de FinTech e InsurTech
¿Cómo fue tu primer contacto con el dinero y el ahorro?
Empecé muy joven, operando en bolsa por teléfono. Eran aquellas primeras órdenes a través de Banesto, y ahí aprendí una lección que nunca he olvidado: el precio al que crees que compras no siempre es el precio al que compras. Confirmar la ejecución lo era todo. Claro… hablamos de hace más de dos décadas…
Después tuve una suerte inesperada. Mi profesor de violín me habló de un programa llamado Metastock, y empecé a hacer mis pinitos en análisis técnico. Lo curioso es que el puente entre ambos mundos fue Fibonacci: la misma proporción que da forma a un violín aparece en los gráficos de mercado. Ese hilo me llevó al análisis técnico, luego a la radio, a Bloomberg… y, al final, a vivir de esto.
Podría decirse que los mercados han sido la banda sonora de mi vida.
¿Por qué crees que muchas mujeres se sienten menos seguras a la hora de invertir o tomar decisiones financieras?
Mi experiencia es que las mujeres no invierten con menos seguridad por falta de capacidad, sino por exceso de exigencia. Quieren entender antes de actuar. Y la industria financiera no siempre lo ha puesto fácil: demasiada jerga, demasiada letra pequeña y productos que parecen diseñados para que no hagas preguntas. Cuando algo no se entiende, no comprarlo es una decisión sensata.
Lo interesante es lo que pasa cuando dan el paso. Los datos llevan años diciendo lo mismo: gestionan mejor. Los estudios de Barber y Odean demostraron que quienes operan en exceso pierden rentabilidad, y que ese exceso es mucho más frecuente en hombres. Warwick Business School llegó a una conclusión similar: las carteras de mujeres batían a las de los hombres en torno a un 1,8% anual.
Un ejemplo claro: marzo de 2020. Los mercados cayeron más de un 30% en pocas semanas. Quien vendió por miedo convirtió una caída temporal en una pérdida real. Quien no tocó nada, había recuperado en pocos meses. Las mujeres, de media, tienden a estar en el segundo grupo.
Esa necesidad de entender, que a veces se lee como inseguridad, es precisamente lo que las hace mejores inversoras. Lo único que falta es empezar.
¿Qué significa para ti la independencia financiera y por qué es tan importante para la libertad personal?
Independencia financiera no es ser rica. Es poder decir que no. No a un trabajo que te consume. No a una relación que no funciona. No a una decisión que otro quiere tomar por ti.
Piensa en una mujer de cincuenta años que se divorcia o enviuda y descubre que no sabe qué hay en las cuentas, qué seguros tiene o dónde está el plan de pensiones. No es un caso raro. Es muy habitual. Y el problema no es que no tuviera dinero. Es que no tenía información.
Por eso distingo siempre entre delegar la gestión y delegar el conocimiento. Delegar la gestión está bien: yo misma lo hago en muchas cosas. Delegar el conocimiento, no. Tienes que saber qué tienes, dónde está y cuánto te cuesta.
El dinero no compra la libertad. Compra opciones. Y las opciones son la forma más concreta de libertad que existe.
¿Qué hábitos básicos recomendarías para empezar a ordenar las finanzas personales (presupuesto, ahorro, fondo de emergencia)?
Cuatro, y en este orden.
Primero, saber a dónde va tu dinero. Un mes apuntando gastos enseña más que cualquier libro. Casi todo el mundo se sorprende: suscripciones olvidadas, comisiones bancarias, pequeños gastos que suman cientos de euros al año.
Segundo, págate a ti primero. El ahorro se programa el día que cobras, no con lo que sobra a fin de mes, porque nunca sobra. Si ganas 2.000 euros, una transferencia automática de 200 el día de la nómina cambia más que cualquier propósito de año nuevo.
Tercero, un colchón de emergencia de entre tres y seis meses de gastos. Si vives con 1.500 euros al mes, hablamos de entre 4.500 y 9.000 euros, en algo líquido y seguro. Ese colchón no es para invertir.
Cuarto, fuera las deudas caras. Solo después toca invertir: a largo plazo, diversificado y con costes bajos y fiscalmente eficiente.
¿Qué mitos sobre las mujeres y el dinero te gustaría desmontar?
El primero: las mujeres no son de números. Los datos dicen lo contrario: cuando invierten, suelen hacerlo con más disciplina y mejores resultados.
El segundo: invertir es estar pendiente del mercado. Es justo al revés. Mirar la cartera cada día empuja a tomar decisiones impulsivas. Se debe aportar con regularidad y dejar que el tiempo trabaje. Las soluciones de aportaciones periódicas sin duda son de las mejores opciones.
El tercero: hace falta mucho dinero para empezar. Hoy se puede invertir desde cantidades muy pequeñas. Un ejemplo: 100 euros al mes durante 30 años suman 36.000 euros aportados. Con una rentabilidad media hipotética del 5% anual, podrían convertirse en unos 83.000. La diferencia no la pone el dinero. La pone el tiempo.
El cuarto: ya es tarde para mí. Si tienes 45 años, te quedan veinte o más de horizonte. Lo caro no es empezar tarde. Lo caro es no empezar.
¿Qué mensaje te gustaría dejar en este día para avanzar en educación financiera en España?
España es un país de ahorradores que no invierten. Tenemos una parte enorme del patrimonio de las familias en cuentas y depósitos, y eso tiene un coste invisible. Con una inflación del 3% anual, 10.000 euros parados en una cuenta pierden en diez años cerca de una cuarta parte de su poder de compra. No lo ves en el extracto. Lo ves en el supermercado.
La educación financiera no se arregla con un día al año. Se arregla con un hábito. Y el primer hábito es preguntar. Pregunta cuánto cuesta un producto, dónde está tu dinero y quién gana con cada decisión. Si nadie te lo explica con claridad, ya tienes una respuesta.
Y a las mujeres les diría algo concreto: esa prudencia que os han vendido como un defecto es vuestra mayor ventaja como inversoras. Solo falta dar el primer paso.
El dinero que no decides tú, lo decide otro.

Estás en Inicio » Actualidad » Blog » Entrevista a Gabriela Orille, Fundadora y CEO de Flinket