


Por Felipe Herranz, Director del Máster en Riesgos Financieros y Auditoría Internacional.
Vivimos un mundo acelerado donde, a veces, tratamos de “aprender a correr antes de saber andar”. Eso ocurre frecuentemente con muchos jóvenes que tratan de adquirir conocimientos de finanzas e inversión y, no solo eso, sino que aplican realmente tales conocimientos realizando inversiones en la medida de sus posibilidades. Y todo ello, sin suficientes conocimientos de economía. Olvidando que las finanzas deben estar al servicio de la economía y no al revés.
Las personas mayores y el entorno rural, menos duchos en finanzas, saben sin embargo mucho de economía. Distinguen perfectamente lo que es un ingreso, saben discriminar entre tipos de gastos más o menos productivos, etc. Sin embargo, muchos jóvenes, conocedores de los distintos tipos de inversión (desde las acciones y los fondos a las criptomonedas, pasando por el oro), no entienden con la misma claridad los elementos básicos de la economía a la que deben servir las finanzas.
Este importante déficit podría paliarse con el adecuado uso de los conceptos que ofrece la contabilidad, que se ha convertido en el lenguaje de los negocios y de todas las actividades económicas y financieras, incluidas las personales.
Veamos algunos ejemplos que pueden llevar a decisiones equivocadas:
- Disponemos de dinero que podemos invertir, pero también tenemos deudas que podríamos cancelar. En este punto, los conceptos de activo, pasivo y patrimonio neto, pueden ayudar a tomar las decisiones apropiadas. La rentabilidad de la inversión debería ser superior al coste de la deuda.
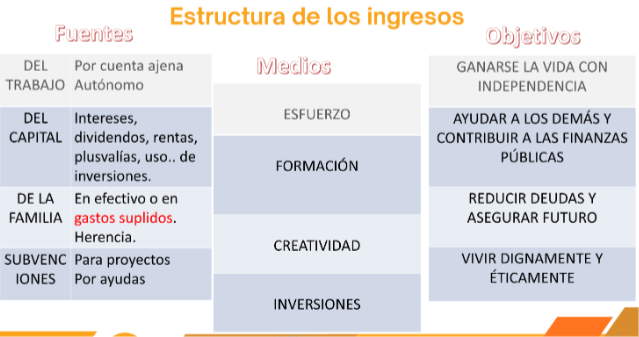
- Un joven dispone de dinero para invertir, porque todos sus gastos están sufragados por sus padres. Debería detectar que, para él, no solo son ingresos el dinero que pueda obtener por sus actividades, sino también representan ingresos todo lo que sus padres le proporcionan de forma gratuita (vivienda, alimentación, energía, comunicaciones, etc.); ingreso que, normalmente, no serán recurrente para toda la vida. En este punto, la adecuada comprensión de los conceptos de ingresos, gastos y resultados, ayudaría a tomar mejores decisiones. El joven debe ser consciente que, mientras no se haga cargo de todos sus gastos, no está invirtiendo su dinero, sino el de sus padres. Por ello, su aproximación al riesgo es diferente; ya que, un eventual fracaso no tendrá impacto relevante en su vida.
La obtención de ingresos de forma recurrente debería ser el objetivo primordial de los jóvenes de cara a su emancipación y proyección futura y tales ingresos no son fáciles de obtener únicamente de inversiones financieras, salvo que se cuente de inicio con un altísimo capital. Una inversión financiera sin riesgo de un millón de euros apenas ofrece una rentabilidad equivalente al SMI.
Por ello, parece lógico que los primeros ingresos que genere un joven sean los derivados del trabajo por cuenta ajena que, con la adecuada formación, pueden resultar atractivos, tanto económicamente como por la formación que ofrecen. Recordemos la frase popular: “No hay un trabajo malo mientras no tenemos otro mejor”.
Posteriormente, la iniciativa por cuenta propia puede surgir y las inversiones financieras y no financieras pueden llegar.
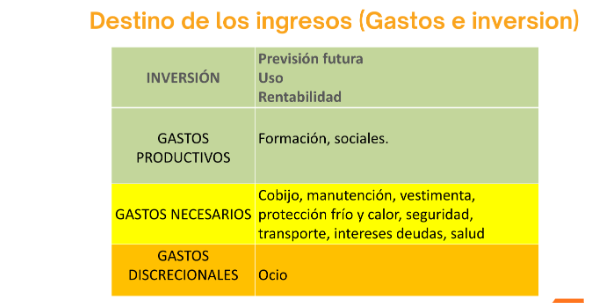
Entrando ya en la selección entre inversiones y gastos, con deuda o sin ella, aparece un abanico importante de posibles decisiones o de diversificación entre ellas.
Por ejemplo, no todos los gastos tienen similar importancia. No se pueden comparar los gastos en educación que con seguridad darán lugar a ingresos futuros, con los necesarios para vivir dignamente que son inevitables, ni con los de ocio que generalmente son discrecionales. La selección adecuada del peso de cada ejemplo resulta vital.
Asimismo, la selección de inversiones representa otro reto fundamental. Y definir la proporción de financiación propia y ajena, cuando ello es posible, aumenta el “menú”.
La inversión en vivienda habitual, con financiación ajena en buena medida, ha venido siendo la primera inversión de los jóvenes. Tiene algunas ventajas: a corto plazo, le permite independizarse y formar una familia y el esfuerzo financiero no resulta muy superior al de un alquiler; a largo plazo, va construyendo un patrimonio, ya que, generalmente, el valor de la vivienda no queda rezagado frente a la inflación. Tiene como principal inconveniente el endeudamiento que normalmente lleva consigo y que a veces resulta difícil de asumir por incertidumbres futuras de todo tipo.
Las inversiones financieras debidamente gestionadas, representan otra opción, aunque más arriesgada en el caso de llevarse a cabo antes de tener al menos vivienda propia y carecer de deudas.
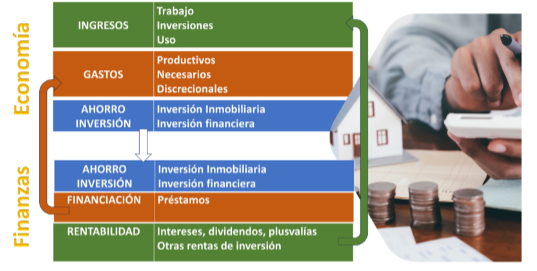
La interrelación entre unos conceptos y otros también resulta relevante.
- La diferencia entre los ingresos y los gastos dan lugar al ahorro que se puede canalizar, complementado o no con deuda, hacia la inversión.
- Las inversiones generan ingresos directos e indirectos: a través de su uso (vivienda), rentabilidad (alquileres, intereses, etc.), plusvalías (si las hay), etc.
- Las deudas generan gastos derivados de intereses, comisiones, etc.
El adecuado equilibrio entre unos elementos y otros, y las prioridades que les demos, no asegurará el acierto -que viene siempre acompañado de un componente de azar- pero nos permitirá tomar decisiones mejor fundamentadas.

Estás en Inicio » Actualidad » Blog » La contabilidad como lenguaje para entender la economía y las finanzas: Problemática real de los jóvenes frente al ahorro y la inversión